加拿大企业从1688采购,应先验证样品和供应商,明确进口主体,准备商业发票、装箱单与商品编码,并在大货前规划CARM责任和落地成本。
1688可以帮助加拿大企业接触工厂和国内批发价格,但低单价不等于完整的进口方案。大货付款前,应完成样品验证、供应商建档、加拿大进口主体确认、海关资料准备和落地成本测算。
把采购分成样品、试单和大货
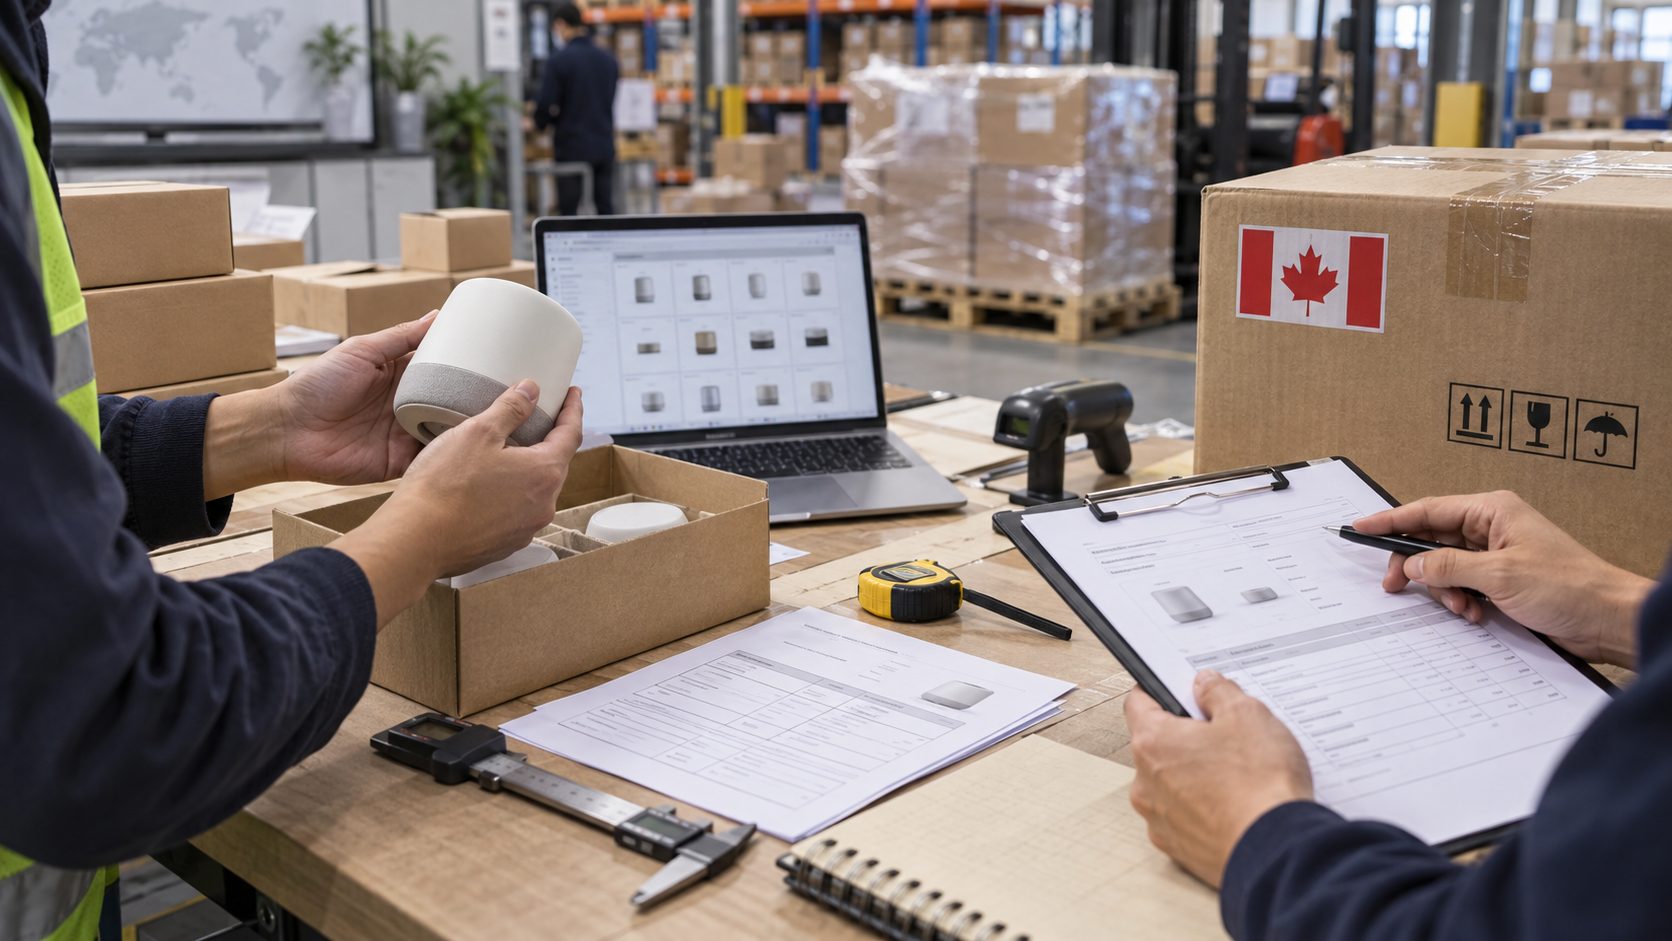
样品用于确认实物是否符合页面描述;试单用于测试一致性、包装、次品率和真实运输数据;前两步形成足够证据后,再进入大货。
不要把样品快递价格直接用于预测整批货运费。试单阶段应记录单件重量、装箱尺寸、每箱数量和毛重,这些实测数据比供应商粗略估计更有价值。可先阅读1688采购代理指南。
付款前建立供应商档案
保存供应商法定名称、地址、联系人、1688店铺、报价单、收款方、产品规格、交期和售后条款,并确认对方是工厂、贸易公司还是经销商。
产品档案应包含型号、材质、尺寸、颜色、包装、公差、标签、配件、电池信息和检测报告。证书要核对产品型号、签发机构、日期和申请方;带有熟悉标志的PDF不等于有效认证。
批准一件可复核的参考样品
对通过的样品拍照,并制作简短验收规格,例如尺寸、重量范围、外观、接口、配件、每箱数量和标签内容。
仓库可比较可见特征并核对数量,但功能、性能或抽样统计通常需要专业质检。下单前应约定不合格品的处理方式:返工、补货、退款还是折价接受。
明确谁是加拿大进口商
发货前必须确定进口记录主体,以及谁向报关行或承运商提供申报指令。中国供应商、代购和货运代理承担的角色不同,不能在没有书面约定时默认其中任何一方承担加拿大进口责任。
商业进口商可能需要加拿大商业号码和进出口项目账户,并遵守CBSA的申报要求。CARM是加拿大商业进口的官方记录系统;如企业需要“先放行后付款”等便利,还要满足相应注册和财务担保要求。
应参考CBSA商业进口指南。进口结构不清楚时,应在出货前咨询报关行或专业顾问。
报价关税前先做商品归类
加拿大关税取决于商品编码、原产地和税则待遇。供应商提供的六位HS编码可以作为线索,但加拿大进口商仍需确认适用于加拿大的完整归类。
准备清晰技术描述,包括材质、功能、成分和用途。一个套装包含不同部件时,不能只根据营销名称判断编码。还应核对许可证、限制、反倾销或特别进口措施。
CBSA关税与税费指南说明了归类、税则待遇、估价和费用预估。
商业发票与装箱单必须一致
商业发票通常应包含卖方、买方、收货方、发票编号和日期、详细品名、数量、单价和总价、币种、原产地、贸易条款与付款信息。
装箱单应列明箱数、每箱内容、净重、毛重、尺寸和唛头。发票、装箱单、采购单与运输资料互相矛盾,可能延误清关。“零件”“样品”“配件”等笼统描述本身不够。
看清Incoterms和报价边界
EXW、FOB、DAP和DDP的成本与责任不同。应书面确认中国提货、出口申报、主运输、保险、加拿大申报、关税税款、码头费用和末端派送由谁承担。
DDP报价尤其要核对:谁作为进口商、如何申报、税务怎样处理,以及加拿大买方最终能取得什么凭证。没有书面范围的低价“全包”可能隐藏合规或目的地费用。
GST/HST与企业记录
进口商品通常涉及GST或HST联邦部分,除非适用特定非应税规则。已登记GST/HST且作为进口商的企业,在符合CRA要求并保留证据时,可能申报进项税抵扣。
发票、会计记录和进口主体必须一致。不能因为货代报价写着“含税”就默认税款可抵扣。应结合CRA进口GST/HST说明与企业会计师确认。
建立落地成本模型
至少计算:
- 商品、模具和定制费;
- 中国境内运费或提货;
- 代购、验货和仓储;
- 出口包装与标签;
- 国际运费和保险;
- 报关行、垫付和操作费;
- 关税及特别措施;
- GST/HST或其他税费;
- 码头、仓租和末端派送;
- 次品、退货和保修成本。
总成本应除以可销售数量,而不是下单数量。如果预计2%无法销售,单件可售成本会提高。还应对汇率和运费变化做保守情景。
仓库与运输计划
向仓库提供采购单号、供应商、预计国内单号、SKU、箱数和检查要求。多个供应商的货物应先分别核对,再决定合并。
比较每箱重量和尺寸。托盘可以保护货物并方便装卸,但会增加重量和体积。小箱可能适合快递或空运,大批货则需按路线规划。任何运输方式都不应承诺统一固定时效。
受限制或受监管商品
电器、无线设备、儿童用品、化妆品、食品、医疗产品、化学品、电池和品牌商品可能需要额外审核。承运商接受运输,不代表产品符合加拿大法规。
大货生产前应确认许可证、产品标准、标签、可能适用的双语要求、知识产权和安全责任。YDA Express不签发加拿大产品批准。
服务边界与大货清单
YDA Express可协助1688代购、中国仓库收货、样品和包裹照片、基础可见检查、合箱及国际转运;专业验货需另行明确范围并视可用性安排。
加拿大企业仍需负责供应商批准、产品合法性、进口记录、归类、估价、许可证、CARM和目的地会计。
大货前应确认:
- 样品已批准;
- 供应商法定与收款资料一致;
- 产品和包装规格冻结;
- 实测箱重尺寸已记录;
- 进口主体和报关行已确定;
- 企业与进口账户已准备;
- 商品编码、原产地和限制已确认;
- 发票、装箱单和采购单一致;
- Incoterm责任书面化;
- 关税、税款、报关费和次品已计入;
- 先完成试单再放大货量;
- 保存海关和会计资料。
常见问题
代购可以自动成为加拿大进口商吗?
不能。进口责任需要适当的法律与文件安排。
供应商的HS编码够用吗?
只能作为起点,加拿大进口商必须确认加拿大归类。
DDP是否消除了买方风险?
没有。仍需知道谁进口、如何申报及能取得哪些税务和海关凭证。
GST/HST一定可以抵扣吗?
不一定,取决于登记、进口主体、业务用途和证据,应由会计师确认。
📲 下载 YDA Express App
通过 YDA Express App,提交中国商品代购订单、查看商品检查照片、管理包裹,并安排合箱及国际转运。